La pensión no te llega a fin de mes: qué hacer
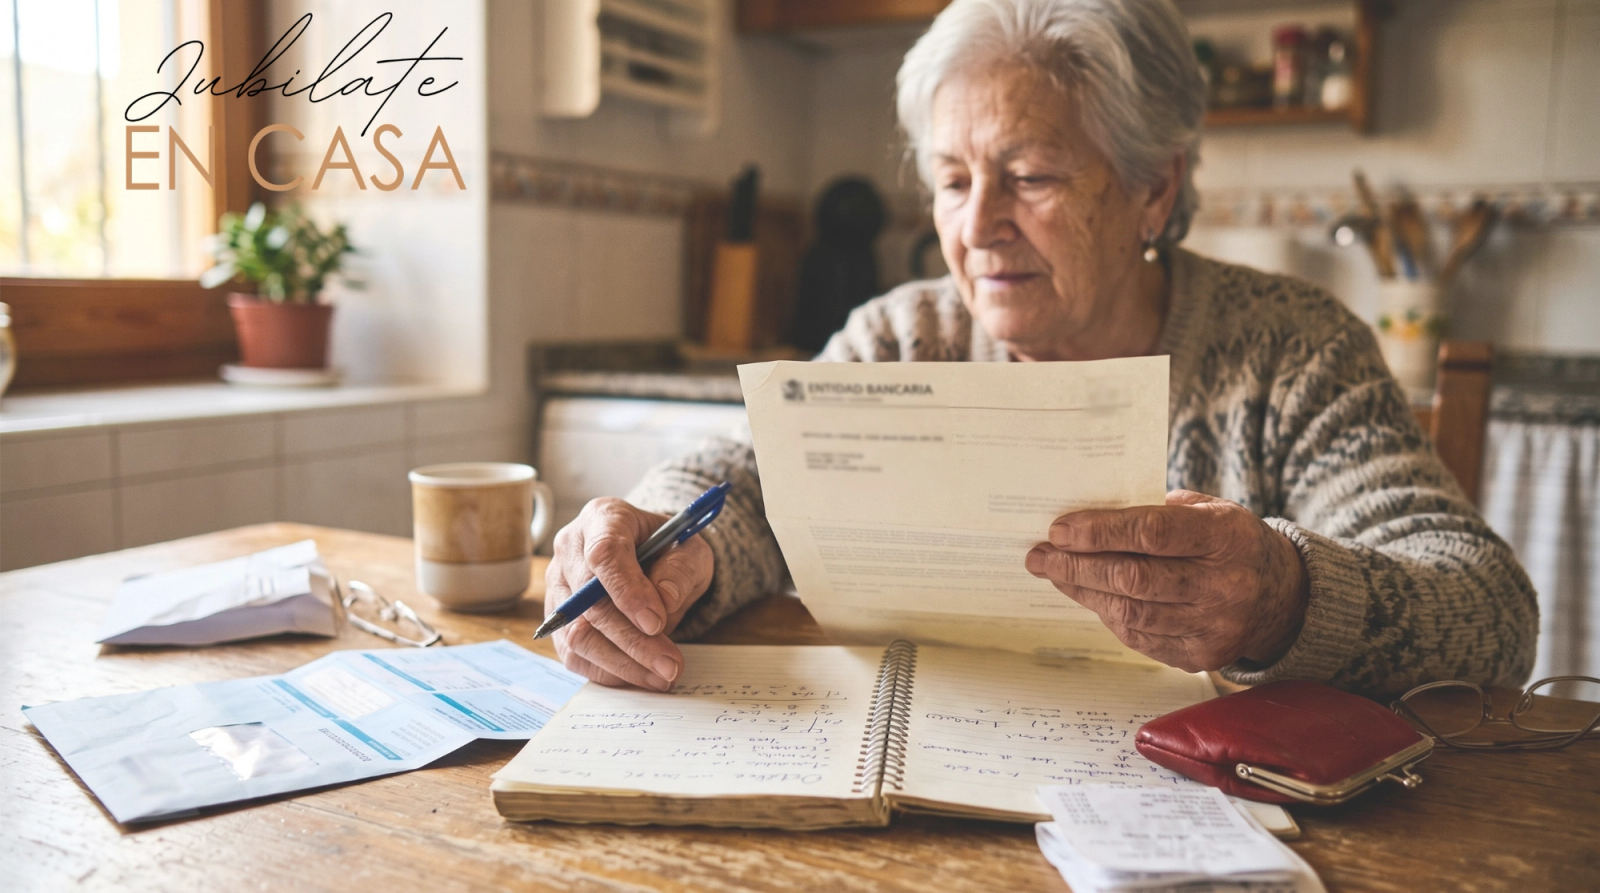
Has trabajado toda la vida. Y ahora vives mirando y calculando todo por no tener una pensión acorde.
Si la pensión no te llega a fin de mes, no has hecho nada mal. Te explicamos lo que puedes hacer hoy y, al final, una opción que casi nadie te ha contado.
En resumen, si la pensión no te llega:
- Comprueba si te toca el complemento a mínimos. En 2026, la pensión de jubilación con 65 años o más no baja de 936,20 € al mes si vives solo.
- Pregunta por las ayudas de tu ayuntamiento y por el bono social de la luz.
- Apunta un mes entero de gastos fijos y renegocia lo que puedas.
- Si aun así no llega, mira qué puede hacer tu casa por ti sin que tengas que irte.
No es que gastes mal
Nadie lo dice en voz alta, pero pasa en muchas casas: al jubilarse, los gastos no bajan al mismo ritmo que los ingresos. La luz, la comunidad, la comida y la salud siguen ahí, y a muchos hogares la pensión les cunde menos que antes.
Si te pasa a ti, es aritmética, no falta de cabeza.
Primero, mira lo que ya te corresponde
Antes de nada, comprueba que cobras todo lo que te toca.
Complemento a mínimos. Si tu pensión es baja, la Seguridad Social puede completarla hasta una cantidad mínima. Depende de tus ingresos y de tu situación familiar. Pregunta en la Seguridad Social si te corresponde; suele bastar una llamada o una cita.
Estas son las cantidades mínimas de 2026 para la pensión de jubilación con 65 años o más, en 14 pagas al año:
- Si vives solo: 936,20 € al mes.
- Si tu cónyuge depende de ti porque apenas tiene ingresos: 1.256,60 € al mes.
- Si tu cónyuge tiene ingresos propios: 888,70 € al mes.
- Pensión de viudedad con 65 años o más: 936,20 € al mes.
Para cobrarlo, lo que ingreses aparte de la pensión (un alquiler, intereses, un trabajo) no puede pasar de 9.442 € al año, o de 11.013 € si tu cónyuge depende de ti. Lo puedes comprobar en la web de la Seguridad Social.
Ayudas de tu comunidad y de tu ayuntamiento. Muchas administraciones tienen ayudas para pensionistas con ingresos bajos, sobre todo en suministros y vivienda. Pregunta en los servicios sociales de tu ayuntamiento. Es gratis y no compromete a nada.
Tarifas y bonos sociales. Si cumples los requisitos, hay descuentos en la factura de la luz. Revisa con tu compañía o en la web del Gobierno.
Cómo ajustar sin dejar de vivir
Ajustar no es renunciar. Es ordenar.
- Apunta un mes entero de gastos. Casi todo el mundo descubre dos o tres partidas que no esperaba.
- Revisa lo que pagas cada mes sin pensar: seguros duplicados, suscripciones, teléfono, comisiones bancarias.
- Renegocia lo que puedas: luz, gas, internet y seguro del hogar suelen tener margen.
- Separa lo fijo de lo que eliges. Así sabes cuánto margen real tienes para vivir.
Si haces todo esto y sigue sin llegarte, el problema ya no es de gestión. Es de ingresos.
Lo que casi nadie te dice: tu casa vale y hoy no te da nada
Muchos propietarios de más de 65 años tienen una vivienda que vale mucho. Y una pensión que no alcanza. Las dos cosas a la vez.
No tienes que irte de tu casa para que te ayude. Hay formas de obtener dinero de tu vivienda y seguir viviendo en ella, cada una con ventajas e inconvenientes:
- Cobrar una cantidad cada mes mientras vivas.
- Cobrar un importe importante ahora y seguir aquí.
- Pedir un dinero con la casa como garantía, siendo propietario al 100%.
- Vender y seguir viviendo en ella.
Ninguna vale para todo el mundo. Por eso lo primero es saber cuánto podría darte la tuya. Te explicamos las cinco opciones, con sus pros y sus contras, en este artículo.
Lo que no debes hacer cuando el dinero aprieta
- No aceptes la primera oferta ni firmes con prisa. Una decisión sobre tu casa no se toma en una tarde.
- No pidas un crédito rápido para tapar el mes. Suelen ser caros y el problema vuelve.
- No avales a nadie con tu vivienda sin que un abogado o un notario de tu confianza te lo explique.
- No desconfíes de todo ni confíes en todo. Comprueba quién te ofrece algo, que sea una entidad autorizada y que te expliquen también las opciones que no son la suya.
Cómo hablarlo con tus hijos sin sentirte una carga
Muchos padres callan porque no quieren preocupar. Y muchos hijos lo notan y tampoco saben cómo preguntar.
Puedes empezar así: "He estado haciendo cuentas y quiero contarte lo que estoy pensando. No te pido nada. Quiero que lo sepas." Hablarlo antes de decidir no es pedir permiso. Es evitar sorpresas y muchos disgustos.
Si eres tú el hijo o la hija, prueba a preguntar "¿cómo lo lleváis de dinero?" antes que "¿necesitáis ayuda?". La primera pregunta es más fácil de responder.
Preguntas frecuentes
¿Qué pasa si mi pensión no llega a la mínima?
Si cumples el límite de ingresos, la Seguridad Social te paga la diferencia hasta la cantidad mínima. Se llama complemento a mínimos y se cobra junto a la pensión, en las mismas pagas. Si crees que te corresponde y no lo cobras, pide cita en la Seguridad Social.
¿Cuánto es la pensión mínima de jubilación en 2026?
Con 65 años o más, 936,20 € al mes si vives solo y 1.256,60 € si tu cónyuge depende de ti. Se cobran 14 pagas al año.
¿Y si lo que pasa es que este mes no me han ingresado la pensión?
Eso es otro problema y suele tener arreglo rápido. La pensión se paga a mes vencido y muchos bancos la adelantan unos días. Si no te ha llegado, pregunta primero en tu banco. Si allí no saben nada, consulta en la Seguridad Social.
¿Puedo sacar dinero de mi casa sin venderla ni irme?
Sí. Puedes cobrar una cantidad cada mes mientras vivas, recibir un importe ahora o pedir dinero con la casa como garantía. Cada fórmula tiene ventajas e inconvenientes y ninguna vale para todo el mundo. Te las explicamos en Tu piso puede darte dinero sin que tengas que venderlo.
¿Usar mi casa perjudica a mis hijos?
Depende de la fórmula: cada una deja algo distinto a la familia. Lo sensato es hablarlo con ellos antes de decidir y pedir que te enseñen, con números, qué queda en cada caso.
Te puede interesar
- Pensión insuficiente: tu casa puede darte lo que le falta
- Tu piso puede darte dinero sin que tengas que venderlo: todas las opciones
- Vivienda Inversa: cómo funciona
- Alternativas a la residencia de ancianos para seguir en casa
- Cuánto cuesta una cuidadora interna al mes en 2026
- Ayudas para cuidar a una persona mayor en casa
El primer paso: calcular, no decidir
No tienes que decidir nada hoy. El primer paso es saber cuánto podría darte tu casa.
En Jubílate en Casa te lo calculamos en 2 minutos. Sin documentación, sin datos bancarios y sin compromiso. Te explicamos las opciones con sus ventajas y sus inconvenientes, y decides tú, o decides que ninguna.
Calcula cuánto podría darte tu casa. https://jubilateencasa.com/tarificador
Este artículo es orientativo y no sustituye el consejo de un profesional. Datos actualizados en octubre de 2026.